ESG là gì? 3 trụ cột, tiêu chuẩn, lợi ích và cách triển khai ESG trong doanh nghiệp
Trong bối cảnh phát triển bền vững ngày càng được quan tâm, ESG đang trở thành một phần quan trọng trong chiến lược của doanh nghiệp. Vậy ESG là gì? ESG gồm ba trụ cột: Môi trường (E), Xã hội (S) và Quản trị (G), giúp doanh nghiệp quản lý tác động, giảm rủi ro và hướng đến phát triển bền vững. Từ giảm phát thải, bảo vệ người lao động đến xây dựng hệ thống quản trị minh bạch, ESG đang thay đổi cách doanh nghiệp vận hành và phát triển.
ESG là gì?
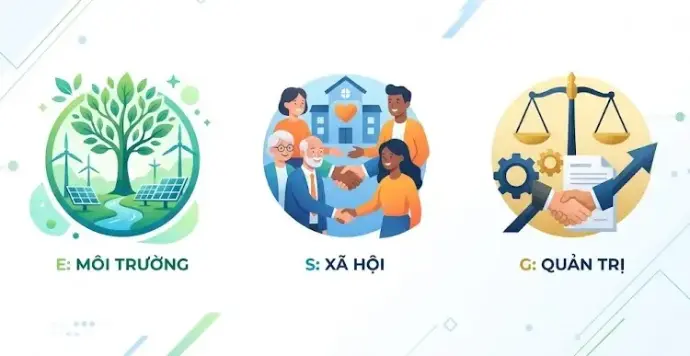
ESG (Environmental, Social and Governance) là khung đánh giá ba nhóm yếu tố gồm môi trường, xã hội và quản trị trong hoạt động của doanh nghiệp.
Ba trụ cột của ESG gồm:
* E – Environmental: Doanh nghiệp đang tác động đến môi trường như thế nào và quản lý các rủi ro môi trường ra sao?
* S – Social: Doanh nghiệp đối xử với người lao động, khách hàng, nhà cung cấp và cộng đồng như thế nào?
* G – Governance: Doanh nghiệp được quản trị, kiểm soát và ra quyết định như thế nào?
ESG tập trung nhiều vào những yếu tố phi tài chính nhưng có thể ảnh hưởng đến hoạt động, rủi ro, khả năng tiếp cận vốn và giá trị dài hạn của doanh nghiệp. Đây cũng là lý do ESG ngày càng xuất hiện trong hoạt động đầu tư, quản trị doanh nghiệp và công bố thông tin.
ESG có phải là một bộ tiêu chuẩn duy nhất không?
Không. ESG là khung khái niệm chung, không phải một bộ tiêu chuẩn duy nhất. Tùy thuộc vào ngành nghề, thị trường và mục tiêu, doanh nghiệp có thể linh hoạt áp dụng các khung báo cáo khác nhau:
GRI: Báo cáo tác động toàn diện tới các bên liên quan.
SASB: Tập trung vào yếu tố bền vững ảnh hưởng đến tài chính theo từng ngành.
IFRS S1/S2 (ISSB): Công bố rủi ro và cơ hội bền vững cho nhà đầu tư và thị trường vốn.
Doanh nghiệp nên xác định đúng nhu cầu thực tế của đối tác/nhà đầu tư trước khi chọn khung báo cáo phù hợp, tránh áp dụng dàn tràn tất cả tiêu chuẩn cùng lúc.
Trong doanh nghiệp sản xuất, ESG ngày càng gắn chặt với chuyển đổi số ngành sản xuất, giúp doanh nghiệp theo dõi mức tiêu thụ năng lượng, phát thải, nguyên vật liệu và hiệu quả vận hành dựa trên dữ liệu.
Tiêu chuẩn ESG là gì?
ESG gồm 3 nhóm yếu tố chính: Môi trường (E), Xã hội (S) và Quản trị (G). Tùy ngành nghề và mục tiêu, doanh nghiệp có thể lựa chọn các tiêu chí phù hợp để đánh giá và báo cáo ESG.
1. E – Environmental (Môi trường)
Tập trung vào tác động của doanh nghiệp đối với môi trường và việc sử dụng tài nguyên, gồm:
Biến đổi khí hậu và phát thải: Theo dõi khí nhà kính, giảm phát thải carbon và quản lý các rủi ro liên quan đến biến đổi khí hậu.
Năng lượng: Sử dụng năng lượng hiệu quả, tiết kiệm và tăng cường sử dụng các nguồn năng lượng tái tạo.
Tài nguyên thiên nhiên: Quản lý và sử dụng hiệu quả nguồn nước, đất, nguyên liệu, khoáng sản và các tài nguyên khác.
Chất thải và ô nhiễm: Giảm chất thải, kiểm soát ô nhiễm, tăng cường tái sử dụng và tái chế.
Cơ hội môi trường: Phát triển công nghệ sạch, năng lượng tái tạo, kinh tế tuần hoàn và các giải pháp giảm tác động môi trường.
2. S – Social (Xã hội)
Tập trung vào người lao động, khách hàng, cộng đồng và các bên liên quan, gồm:
Người lao động: Điều kiện làm việc, tiền lương, phúc lợi, đào tạo và cơ hội phát triển.
Sức khỏe và an toàn: Bảo đảm môi trường làm việc an toàn, hạn chế tai nạn và rủi ro nghề nghiệp.
Đa dạng, công bằng và hòa nhập: Tạo môi trường làm việc bình đẳng, không phân biệt đối xử và bảo đảm cơ hội phát triển.
Quyền riêng tư và bảo mật dữ liệu: Bảo vệ thông tin cá nhân, dữ liệu khách hàng và thông tin của người lao động.
Quyền con người và cộng đồng: Tôn trọng quyền con người, quản lý tác động đến cộng đồng và xây dựng chuỗi cung ứng có trách nhiệm.
3. G – Governance (Quản trị)
Tập trung vào cách doanh nghiệp được tổ chức, điều hành và kiểm soát, gồm:
Quản trị doanh nghiệp: Cơ cấu quản trị, trách nhiệm của ban lãnh đạo và cơ chế giám sát.
Minh bạch và công bố thông tin: Cung cấp thông tin chính xác, nhất quán và có thể kiểm chứng.
Quản trị rủi ro: Nhận diện, đánh giá và kiểm soát các rủi ro trong hoạt động kinh doanh.
Đạo đức và tuân thủ: Phòng chống tham nhũng, xung đột lợi ích và bảo đảm tuân thủ pháp luật.
Sở hữu trí tuệ và dữ liệu: Bảo vệ tài sản trí tuệ, bí mật kinh doanh và thông tin doanh nghiệp.
Liên kết với chiến lược kinh doanh: Tích hợp các mục tiêu ESG vào chiến lược, vận hành và quá trình ra quyết định.
Các tiêu chí trên có thể được doanh nghiệp đo lường và công bố thông qua những khung báo cáo và tiêu chuẩn ESG khác nhau như GRI, SASB hoặc IFRS Sustainability Disclosure Standards, tùy mục tiêu và yêu cầu của từng doanh nghiệp.
Việc triển khai thiết bị IoT và ứng dụng trong doanh nghiệp giúp thu thập dữ liệu vận hành theo thời gian thực, từ đó hỗ trợ doanh nghiệp kiểm soát tài nguyên, năng lượng và các chỉ số môi trường trong ESG.
So sánh ESG với CSR và phát triển bền vững
ESG, CSR và phát triển bền vững đều hướng đến việc tạo ra giá trị lâu dài, nhưng khác nhau về phạm vi và cách tiếp cận.
|
Tiêu chí |
ESG |
CSR |
Phát triển bền vững |
|
Khái niệm |
Khung đánh giá và quản lý các vấn đề Môi trường – Xã hội – Quản trị |
Trách nhiệm của doanh nghiệp đối với xã hội và các bên liên quan |
Định hướng phát triển cân bằng giữa kinh tế, xã hội và môi trường trong dài hạn |
|
Phạm vi |
Tập trung vào các yếu tố E, S và G có liên quan đến doanh nghiệp |
Thường tập trung vào trách nhiệm xã hội, người lao động và cộng đồng |
Rộng, bao gồm doanh nghiệp, xã hội, môi trường và nền kinh tế |
|
Mục tiêu |
Quản lý rủi ro, tác động và cơ hội ESG; hỗ trợ đo lường và công bố thông tin |
Thực hiện trách nhiệm với người lao động, cộng đồng và xã hội |
Đảm bảo tăng trưởng kinh tế đi cùng với bảo vệ môi trường và tiến bộ xã hội |
|
Cách tiếp cận |
Có thể xây dựng chỉ số, KPI và dữ liệu để đo lường |
Thường thể hiện qua chính sách và các chương trình, hoạt động cụ thể |
Là định hướng và mục tiêu phát triển dài hạn |
|
Ví dụ |
Giảm phát thải, quản lý năng lượng, bảo mật dữ liệu, quản trị rủi ro |
Từ thiện, hỗ trợ cộng đồng, chương trình phúc lợi người lao động |
Kinh tế xanh, kinh tế tuần hoàn, sử dụng tài nguyên hiệu quả |
|
Mối quan hệ |
Là một cách tiếp cận có cấu trúc để quản lý và công bố các vấn đề ESG |
Có thể là một phần trong chiến lược trách nhiệm xã hội của doanh nghiệp |
Là định hướng rộng hơn mà doanh nghiệp có thể sử dụng ESG và CSR để đóng góp |
Như vậy, Phát triển bền vững là định hướng dài hạn → CSR thể hiện trách nhiệm của doanh nghiệp → ESG cung cấp khung để xác định, quản lý và đo lường các vấn đề về môi trường, xã hội và quản trị.
Tầm quan trọng của ESG đối với doanh nghiệp
Việc áp dụng ESG ngày càng gắn với quản trị rủi ro, tiếp cận vốn, chuỗi cung ứng và hiệu quả vận hành của doanh nghiệp.
1. Quản trị rủi ro tốt hơn
ESG giúp doanh nghiệp nhận diện các rủi ro môi trường, chuỗi cung ứng, lao động, dữ liệu và quản trị không thể hiện đầy đủ trên báo cáo tài chính, từ đó chủ động xây dựng biện pháp kiểm soát.
2. Hỗ trợ tiếp cận vốn và nhà đầu tư
Các yếu tố ESG ngày càng được xem xét khi đánh giá rủi ro và cơ hội của doanh nghiệp. Các chuẩn công bố thông tin bền vững của ISSB cũng hướng đến việc cung cấp thông tin có tính so sánh cho thị trường vốn.
Tuy nhiên, ESG chỉ là một trong nhiều nhóm thông tin được nhà đầu tư và tổ chức tài chính xem xét khi đánh giá doanh nghiệp.
3. Đáp ứng yêu cầu của khách hàng và chuỗi cung ứng
Doanh nghiệp tham gia chuỗi cung ứng quốc tế có thể phải đáp ứng các yêu cầu về phát thải, nguồn nguyên liệu, lao động, bảo mật và quản trị. Quản lý tốt dữ liệu ESG giúp doanh nghiệp cung cấp thông tin nhất quán cho khách hàng và đối tác.
4. Nâng cao hiệu quả vận hành
ESG có thể gắn với các hoạt động tối ưu vận hành như:
- Giảm tiêu thụ năng lượng và nguyên vật liệu.
- Tối ưu logistics và giảm chất thải.
- Theo dõi hiệu suất thiết bị.
- Tự động hóa thu thập dữ liệu.
- Kiểm soát rủi ro trong chuỗi cung ứng.
Vì vậy, ESG không nhất thiết là một khoản chi phí riêng biệt mà có thể được tích hợp với chuyển đổi số và tối ưu vận hành để hỗ trợ doanh nghiệp phát triển bền vững.
Ở phạm vi đô thị, các nguyên tắc ESG có thể được triển khai thông qua giải pháp phát triển đô thị thông minh và bền vững, kết hợp IoT, dữ liệu và các nền tảng số để tối ưu tài nguyên và nâng cao chất lượng môi trường sống.
Tiêu chuẩn ESG và các khung báo cáo ESG phổ biến
Hiện có nhiều bộ tiêu chuẩn và khung công bố thông tin ESG được áp dụng rộng rãi:
GRI Standards: Tiêu chuẩn phổ biến nhất, tập trung vào tác động của doanh nghiệp đối với kinh tế, môi trường và xã hội dành cho đa dạng các bên liên quan.
SASB Standards: Tập trung vào các yếu tố bền vững tác động trực tiếp đến tài chính và dòng tiền theo từng ngành cụ thể (hiện thuộc IFRS Foundation).
IFRS S1 & IFRS S2 (ISSB): Chuẩn mực toàn cầu về công bố thông tin tài chính bền vững (S1) và rủi ro khí hậu (S2) dành riêng cho nhà đầu tư và thị trường vốn.
TCFD: Khung công bố thông tin rủi ro khí hậu. Lưu ý: TCFD đã giải thể từ năm 2023 và tích hợp hoàn toàn vào IFRS S1/S2.
CDP: Hệ thống công bố dữ liệu chuyên sâu về môi trường (biến đổi khí hậu, tài nguyên nước, rừng).
ISO 26000: Hướng dẫn nguyên tắc về trách nhiệm xã hội (đây là bộ hướng dẫn, không phải chứng nhận ISO).
Doanh nghiệp nên chọn khung ESG nào?
Không có một bộ khung ESG duy nhất phù hợp cho mọi tổ chức. Để tránh áp dụng trùng lặp hoặc lãng phí nguồn lực, doanh nghiệp nên lựa chọn khung báo cáo dựa trên 7 yếu tố cốt lõi:
- Đối tượng tiếp nhận & Yêu cầu bên ngoài
Khách hàng quốc tế, nhà đầu tư hay cơ quan quản lý đang yêu cầu theo tiêu chuẩn nào (ví dụ: IFRS cho nhà đầu tư, GRI cho công chúng).
- Đặc thụ ngành & Thị trường
Phạm vi hoạt động và tính chất ngành nghề quyết định mức độ trọng yếu của từng tiêu chí.
- Nguồn lực & Năng lực dữ liệu
Khả năng thu thập, đo lường và kiểm chứng dữ liệu thực tế của doanh nghiệp.
- Mục tiêu & Quy định pháp lý
Định hướng chiến lược dài hạn và các quy định bắt buộc tại thị trường mục tiêu.
Báo cáo ESG là gì?
Báo cáo ESG là tài liệu trình bày các thông tin liên quan đến hoạt động, mục tiêu, chỉ số và kết quả của doanh nghiệp trên ba nhóm môi trường, xã hội và quản trị.
Báo cáo ESG là tài liệu trình bày các mục tiêu, chỉ số và kết quả của doanh nghiệp về Môi trường (E), Xã hội (S) và Quản trị (G).
Một báo cáo ESG thường bao gồm:
Môi trường (E)
- Phát thải khí nhà kính và carbon.
- Tiêu thụ năng lượng và nước.
- Quản lý tài nguyên, chất thải.
- Giảm phát thải và rủi ro khí hậu.
Xã hội (S)
- Nhân sự và điều kiện làm việc.
- Sức khỏe, an toàn lao động.
- Đào tạo, đa dạng và hòa nhập.
- Quyền con người, khách hàng và cộng đồng.
Quản trị (G)
- Cơ cấu và quản trị doanh nghiệp.
- Đạo đức kinh doanh và tuân thủ.
- Quản trị rủi ro.
- Chống tham nhũng và minh bạch thông tin.
- Bảo mật dữ liệu và kiểm soát nội bộ.
Để báo cáo ESG có giá trị, dữ liệu ESG cần có nguồn rõ ràng, phương pháp đo lường nhất quán và khả năng kiểm chứng. Vì vậy, quản trị dữ liệu ESG là nền tảng quan trọng giúp doanh nghiệp theo dõi chỉ số, đánh giá kết quả và quản lý ESG một cách có hệ thống.
Cách triển khai ESG trong doanh nghiệp
Doanh nghiệp không cần triển khai ESG cùng lúc toàn diện mà nên bắt đầu từ những vấn đề trọng yếu theo lộ trình 6 bước thực tế:
Bước 1: Xác định mục tiêu ESG
Rõ lý do triển khai (quản trị rủi ro, đáp ứng chuỗi cung ứng, tiếp cận vốn, giảm phát thải hay mở rộng thị trường xuất khẩu).
Bước 2: Đánh giá hiện trạng
Rà soát toàn bộ dữ liệu năng lượng, phát thải, nhân sự, an toàn lao động, bảo mật và cơ chế quản trị hiện có.
Bước 3: Xác định vấn đề trọng yếu
Lựa chọn các chỉ tiêu tác động trực tiếp đến hoạt động kinh doanh và đáp ứng mối quan tâm của các bên liên quan.
Bước 4: Xây dựng KPI ESG
Cụ thể hóa mục tiêu thành các chỉ số đo lường được (tiêu thụ điện/sản phẩm, phát thải khí nhà kính, tỷ lệ tai nạn, sự cố bảo mật...).
Bước 5: Số hóa dữ liệu ESG
Tích hợp dữ liệu từ ERP, HRM, MES, IoT và hệ thống tài chính lên Dashboard ESG tập trung để theo dõi realtime thay vì bảng tính rời rạc.
Bước 6: Theo dõi, cải tiến và công bố
Đo lường KPI theo chu kỳ, tối ưu vận hành liên tục và công bố báo cáo ESG minh bạch.
Thị trường ESG tại Việt Nam hiện nay
Tại Việt Nam, ESG đang chuyển từ định hướng sang yêu cầu bắt buộc đối với vận hành và chuỗi cung ứng, được thúc đẩy bởi 3 yếu tố chính:
Khung pháp lý ngày càng hoàn thiện:
Quyết định 1658/QĐ-TTg: Chiến lược quốc gia về tăng trưởng xanh giai đoạn 2021–2030, thúc đẩy giảm phát thải và kinh tế tuần hoàn.
Quyết định 46/2026/QĐ-TTg (hiệu lực từ 01/11/2026): Hướng dẫn tiêu chí xác định dự án xanh, kinh tế tuần hoàn và áp dụng khung chuẩn ESG.
Nghị quyết 208/NQ-CP (04/08/2026): Chương trình hành động bảo vệ môi trường và ứng phó biến đổi khí hậu.
Sức ép từ thị trường quốc tế: Doanh nghiệp xuất khẩu phải đáp ứng khắt khe các tiêu chuẩn về phát thải, lao động, nguồn gốc xuất xứ và minh bạch thông tin từ đối tác toàn cầu.
Mức độ sẵn sàng phân hóa: Doanh nghiệp lớn và xuất khẩu cần ưu tiên quản trị dữ liệu ESG chuẩn hóa ngay; trong khi khối SME có thể bắt đầu từ các vấn đề trọng yếu như tiết kiệm năng lượng, quản lý chất thải và an toàn lao động.
Quan hệ giữa ESG và chuyển đổi số
ESG và chuyển đổi số có mối quan hệ tương hỗ: ESG đặt ra mục tiêu quản trị, còn chuyển đổi số cung cấp hạ tầng thực thi.
Nền tảng dữ liệu minh bạch: Chuyển đổi số giúp tự động hóa việc thu thập, lưu trữ và phân tích dữ liệu ESG liên tục, thay vì tổng hợp thủ công cuối kỳ.
Gắn ESG vào vận hành thực tế: Dữ liệu thời gian thực giúp chỉ số ESG đồng hành cùng hoạt động sản xuất – kinh doanh hằng ngày, hỗ trợ lãnh đạo ra quyết định nhanh chóng.
Tận dụng hạ tầng công nghệ sẵn có: Khai thác trực tiếp dữ liệu từ IoT, MES, ERP, WMS, HRM để theo dõi chính xác các chỉ số phát thải, tiêu thụ năng lượng, an toàn lao động và nhân sự.
Ví dụ, trong nhà máy:
IoT → thu thập dữ liệu điện, nước, nhiệt độ, thiết bị
↓
Nền tảng dữ liệu → tập trung và chuẩn hóa dữ liệu
↓
Phân tích → tính toán KPI và phát hiện bất thường
↓
Dashboard ESG → theo dõi chỉ số theo thời gian
↓
Báo cáo → cung cấp dữ liệu cho quản trị và công bố thông tin
Những điều cần lưu ý khi doanh nghiệp triển khai ESG
Để tránh lãng phí nguồn lực và đảm bảo chương trình ESG tạo ra giá trị thực tế, doanh nghiệp cần tránh 5 sai lầm phổ biến:
Chỉ tập trung vào Môi trường (E): ESG bao gồm cả Xã hội (S) và Quản trị (G). Chỉ tiết kiệm điện hay trồng cây là chưa đủ.
Thu thập tràn lan dữ liệu: Chỉ tập trung đo lường các chỉ tiêu trọng yếu tác động trực tiếp đến hoạt động kinh doanh.
Thiếu dữ liệu gốc và phương pháp đo: Báo cáo ESG cần nguồn dữ liệu minh bạch, nhất quán và có khả năng kiểm chứng.
Tách rời ESG khỏi chiến lược kinh doanh: ESG phải gắn liền với vận hành, tài chính, sản xuất và quản trị rủi ro thay vì coi là nhiệm vụ độc lập của một phòng ban.
Chọn sai khung báo cáo: Chọn khung công bố (GRI, SASB, IFRS...) phải dựa trên ngành nghề, thị trường và yêu cầu thực tế từ đối tác/nhà đầu tư.
Giải pháp công nghệ hỗ trợ doanh nghiệp triển khai ESG
Để ESG không dừng lại ở những báo cáo trên giấy, BHSoft mang đến giải pháp số hóa dữ liệu ESG toàn diện, biến các chỉ số bền vững thành lợi thế cạnh tranh thực tế cho doanh nghiệp:
Tích hợp dữ liệu đa hệ thống: Tự động kết nối và thu thập dữ liệu realtime từ ERP, HRM, MES, IoT, kho vận và quản lý năng lượng.
Chuẩn hóa & Trực quan hóa: Xây dựng Dashboard ESG chuyên biệt, hỗ trợ theo dõi KPI thời gian thực và tự động xuất báo cáo theo chuẩn quốc tế (GRI, ISSB...).
Phát triển phần mềm theo yêu cầu: Tối ưu giải pháp dựa trên quy mô, ngành nghề và lộ trình chuyển đổi số riêng của từng doanh nghiệp.
Đồng hành cùng BHSoft để tích hợp ESG trực tiếp vào hệ thống quản trị, tối ưu chi phí vận hành và tự tin đáp ứng mọi tiêu chuẩn khắt khe từ thị trường toàn cầu!
Chuyển đổi số cùng BHSoft
Từ quy trình thực tế đến giải pháp linh hoạt, chúng tôi giúp doanh nghiệp kiến tạo lộ trình chuyển đổi số phù hợp và bền vững.
Đăng ký tư vấn